随着全球供应链的持续调整,越南成为国际舆论关注的焦点。有一种观点认为,越南将取代中国成为新的“世界工厂”。更精准的判断是:越南不会成为世界工厂,但会成为世界车间——它无法承载全产业链的庞大体系,却能在特定制造环节中扮演关键角色。而在东西方博弈日益加剧的背景下,越南反而会因其独特的地缘经济位置而越发“吃香”。
一、为什么越南成不了“世界工厂”
世界工厂的核心标志,是拥有联合国产业分类中全部工业门类的完整产业链,具备从基础材料到终端产品的全流程制造能力,以及庞大的熟练劳动力队伍和超大规模国内市场。中国之所以被称为世界工厂,正是源于这些条件的综合叠加。
越南的短板显而易见:人口不足一亿,熟练技术工人缺口较大;工业体系以轻工和组装为主,上游原材料和核心零部件高度依赖进口;国内市场体量有限,无法像中国那样形成内生循环。这些结构性局限决定了越南只能承接部分制造环节的转移,而无法复制中国式的全产业链崛起。
二、“世界车间”的定位更为现实
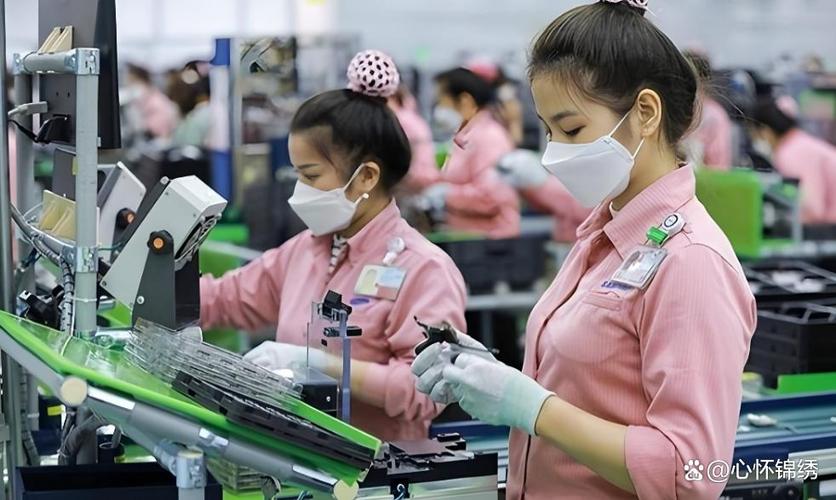
将越南定义为“世界车间”更为准确。车间不生产全部,但专注某些工序。越南的优势在于:劳动力成本相对较低、与多个经济体签署自由贸易协定、地理位置靠近东亚供应链核心、政府对外资持开放态度。这些条件使越南成为电子组装、纺织服装、鞋类制造等劳动密集型环节的理想承接地。
从三星、LG到苹果供应链企业,越来越多跨国公司将部分产能布局越南,但核心零部件仍从中国、韩国、日本进口,越南完成的是最后的组装与出口。这种“两头在外”的模式,恰如一个高效运转的车间——原料进、成品出,附加值留在设计和品牌端。
三、东西方博弈为何让越南更“吃香”
当前国际格局下,西方国家推行“友岸外包”和供应链多元化战略,试图降低对单一制造基地的依赖。越南因其政治体制稳定、外交上奉行“多边化、多样化”路线、与美欧中均保持经贸往来,成为跨国企业分散风险的优选地。
中国企业为规避贸易壁垒,也加速向越南转移部分产能,形成“中国+1”的布局。越南在中美两大经济体之间保持平衡,既吸引西方订单,又承接中国产业外溢,左右逢源。东西方越“掐架”,跨国企业越需要越南这样一个缓冲带和连接点,其枢纽价值反而越凸显。
四、风险与挑战并存
越南的“车间红利”并非没有隐忧。基础设施瓶颈、电力供应紧张、土地成本上涨、技术工人短缺等问题持续存在。更重要的是,越南经济高度依赖外资和出口,全球需求波动会直接冲击其增长。越南若不能在自动化、数字化和本土供应链培育上取得突破,“车间”地位也可能被其他低成本经济体替代。
越南的崛起是全球化分工深化的产物,但不是“世界工厂”的翻版。它恰到好处地站在东西方经贸链条的交汇处,以“世界车间”的身份获得发展空间。在可预见的大国博弈的张力越大,越南的战略回旋余地反而越宽——前提是它能持续升级车间效率,避免沦为单纯的过路站。对企业而言,理解越南的“车间”定位,比谈论其能否成为“工厂”更有实际价值。